Le jour où votre client signe le procès-verbal de réception, vos équipes quittent le chantier. Votre responsabilité, elle, entre dans une autre époque. Le législateur français a fait un choix singulier : il présume le constructeur responsable des désordres graves qui surgissent après la livraison, sans exiger du maître d’ouvrage la preuve d’une faute. Cette présomption pèse sur votre entreprise, que vous soyez maçon, couvreur ou plombier. Encore faut-il savoir ce qu’elle recouvre. La garantie décennale ne couvre pas tout, et ses frontières conditionnent la sérénité de vos exercices futurs.
Quels dommages la garantie décennale prend-elle en charge après réception ?
La réception marque le point de départ de la garantie décennale. Par cet acte, le maître d’ouvrage déclare accepter l’ouvrage, avec ou sans réserves. Il fige l’état des travaux et ouvre la période durant laquelle votre responsabilité décennale peut être recherchée. Avant cette date, les désordres relèvent d’autres mécanismes. Après elle, la loi change de registre.
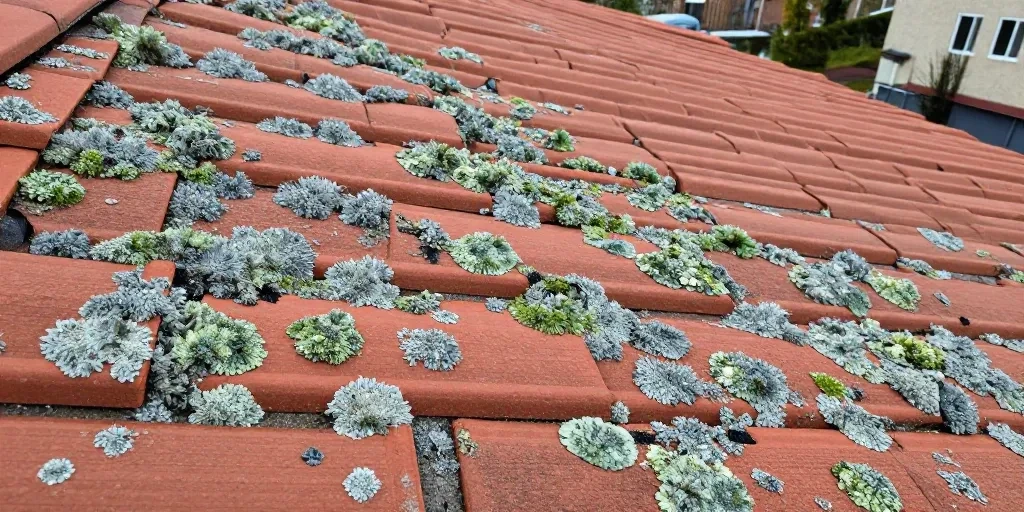
Deux catégories de dommages entrent dans le périmètre. Les premiers compromettent la solidité de l’ouvrage : une fissure structurelle dans un mur porteur, l’affaissement d’un dallage, une charpente qui se déforme. Les seconds rendent l’ouvrage impropre à sa destination, même sans menacer sa stabilité. Une maison dont la toiture laisse passer l’eau dans les chambres demeure debout, mais elle ne remplit plus la fonction d’habitation pour laquelle votre client l’a commandée. Cette seconde notion, plus subtile, étend la garantie bien au-delà de la seule ruine de l’édifice.
Le droit a voulu protéger celui qui fait bâtir, souvent profane, face à celui qui sait construire. Votre assurance en est la traduction financière. Vous pouvez comparer les offres ou établir votre devis de garantie décennale sur assurance-decennale.com par exemple, auprès d’un courtier spécialisé qui assure les entreprises de tous les corps de métiers du bâtiment, hors auto-entrepreneurs et micro-entrepreneurs.

Quels éléments et types de travaux entrent dans le champ de la décennale ?
C’est sur le périmètre matériel que naissent la plupart des malentendus entre l’artisan et son client.
Le gros œuvre constitue le cœur de la garantie : fondations, murs, planchers, charpente. La toiture et l’étanchéité y figurent naturellement, puisque leur défaillance expose le bâtiment aux infiltrations et le rend vite impropre à l’usage. La loi étend la protection aux éléments d’équipement indissociables, ceux dont la dépose ou le remplacement ne peut s’effectuer sans détériorer l’ouvrage qui les supporte : une canalisation noyée dans une chape, un plancher chauffant intégré à la dalle. Les équipements dissociables, que l’on retire sans abîmer leur support, relèvent d’un régime distinct et plus bref.
La distinction entre construction neuve et rénovation affine l’analyse. Sur un chantier neuf, l’ensemble de l’ouvrage entre en principe dans le champ décennal. En rénovation, tout dépend de l’ampleur de votre intervention : des travaux qui touchent à la structure, reprennent une couverture ou créent une étanchéité peuvent engager votre responsabilité décennale, quand une simple remise en peinture n’y suffit généralement pas. Pour cette raison, vous devez déclarer avec exactitude à votre assureur les activités que vous exercez réellement, car une garantie souscrite pour la plâtrerie ne vous protège pas sur un chantier de charpente.
Comment s’articulent la responsabilité du constructeur et le rôle de l’assureur en cas de sinistre ?
Le cadre légal remonte à la loi n° 78-12 du 4 janvier 1978, dite loi Spinetta. Son article 12 a créé l’article L241-1 du Code des assurances : toute personne dont la responsabilité décennale peut être engagée sur le fondement des articles 1792 et suivants du Code civil doit être couverte par une assurance. Le législateur a noué deux idées, la présomption de responsabilité du constructeur et la garantie de sa solvabilité, pour que la victime d’un désordre ne se heurte pas à une entreprise disparue ou insolvable.
Lorsqu’un sinistre apparaît, le maître d’ouvrage prend l’initiative. Il signale le désordre au constructeur et à son assureur ou, s’il a souscrit une assurance dommages-ouvrage, à l’assureur de cette police, qui préfinance les réparations avant de se retourner contre les entreprises responsables et leurs assureurs. Vous restez l’interlocuteur dont la responsabilité est présumée : il vous revient de transmettre sans tarder la réclamation à votre assureur et de fournir vos factures, vos attestations et les éléments techniques du chantier. L’assureur instruit le dossier, mandate le plus souvent un expert et apprécie si le dommage relève bien de la garantie.
Cette répartition n’efface pas votre rôle. La présomption ne cède que devant la preuve d’une cause étrangère, et la qualité de vos pièces (procès-verbal de réception, devis signés, attestation valide à l’ouverture du chantier) pèse lourd dans l’issue du litige.
Avant votre prochain chantier, nous vous invitons à relire votre attestation d’assurance à la lumière de vos activités réelles. Vérifiez que chaque métier exercé y figure en toutes lettres, que la période de validité couvre la date d’ouverture du chantier et que votre client reçoive ce document avec le devis. Si vous élargissez votre savoir-faire, en ajoutant par exemple l’étanchéité à la couverture, signalez-le à votre assureur avant d’accepter le premier contrat : une protection se construit à la mesure de l’entreprise qu’elle accompagne.
Source :
Code des assurances, article L241-1 et loi n° 78-12 du 4 janvier 1978 – Légifrance, 1978. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000031010281